

Actualités
Vous avez envie de concrétiser votre rêve de devenir propriétaires ? Vous avez besoin de recourir à un prêt immobilier ? C’est pour cette raison que vous envisagez de faire appel à un courtier prêt immobilier. Vous êtes conscients de l’importance des services offerts par ce professionnel ! C’est pour cela que vous projetez d’en contacter un. Quoi qu’il en soit, sachez que vous pouvez également directement contacter votre banque. À vous de trouver la solution qui vous semble la plus pratique. L’important, c’est que vous puissiez trouver le meilleur taux.
1 – QUAND FAIRE UNE DEMANDE DE CRÉDIT ?
L’une des questions qui reviennent souvent est la suivante : quand faire une demande de crédit ?
D’une manière générale, il n’y a pas d’âge idéal pour faire une demande de prêt. Toutefois, emprunteur « jeune » est si possible, une bonne idée. En effet, si vous envisagez de faire un prêt immobilier, vous ne pourrez rembourser que jusqu’à un certain âge. La durée de votre prêt et votre âge sont des éléments importants.
2 – FAIRE APPEL À UN COURTIER ; LES PRINCIPAUX AVANTAGES
À titre de rappel, le courtier immobilier est la personne intermédiaire entre la banque et l’emprunteur. C’est son premier rôle ! Cependant, le courtier en financement immobilier conseille l’emprunteur afin que ce dernier puisse prendre les bonnes décisions. Le courtier immobilier facilite la vie de ses clients en prenant à charge toutes les démarches (négociation, études, relances…) d’obtention du crédit.
3 – AVOIR UNE SITUATION PROFESSIONNELLE STABLE
La situation professionnelle de l’emprunteur reste l’un des éléments clés pour la banque. Le profil de l’emprunteur, la stabilité et la nature de ses revenus, l’ancienneté professionnelle sont autant de facteurs analysés par la banque prêteuse.
4 – AVOIR UNE BONNE GESTION DE COMPTE
Une fois que votre dossier est remis à la banque, cette dernière prend le temps d’étudier les éléments de votre demande de financement. Votre demande de prêt risque fort d’être refusée si durant les derniers mois, votre compte présente des dépassements de découvert, des dysfonctionnements liés à la gestion de vos finances. En présentant une gestion saine et rigoureuse de votre compte, vous démontrerez votre sérieux et votre capacité à rembourser votre future mensualité.
5 – PROFITER DU PTZ
Vous avez déjà sûrement entendu parler du PTZ (prêt à taux Zéro). Pour rappel, il s’agit d’un prêt facilitant l’achat de votre résidence principale dans l’ancien et le neuf, sans avoir été propriétaire ou accédant à la propriété d’une résidence principale dans les 24 derniers mois. Vérifiez donc si vous êtes éligible à au prêt à taux zéro. Avant de choisir la banque ou l’organisme financier, n’hésitez pas à faire une simulation de crédit immobilier. Cela vous aidera grandement.
6 – COMPARER LES OFFRES DES DIFFÉRENTES BANQUES
Il est important de noter que chaque banque a sa propre politique et ses propres conditions de prêts. C’est pour cette raison qu’il ne faut pas vous précipiter. Prenez le temps de comparer les offres bancaires entre elles. Vous saurez ainsi quel établissement présente les conditions répondant le mieux à vos besoins et attentes.
7 – ENVISAGER UN REMBOURSEMENT ANTICIPÉ PARTIEL
Avez-vous déjà entendu parler du remboursement anticipé partiel ? D’une manière globale, la majorité des emprunteurs optent pour un remboursement de crédit sur une vingtaine d’années. N’oubliez pas que vous pourrez si cela vous est possible faire un remboursement anticipé partiel qui vous permettra de bénéficier d’un avantage financier non négligeable, une simulation du gain est réalisable sans engagement auprès de votre conseiller bancaire au moment venu. En remboursant une partie de la somme empruntée à la banque, votre mensualité ou la durée de votre prêt sera réduite, à votre choix. Le coût de prêt sera ainsi réduit.
Les particuliers bien plus avisés.
Les emprunteurs, quant à eux, mettent tous les atouts de leur côté pour obtenir leur prêt. Les notaires, les courtiers, les promoteurs et les constructeurs constatent que les projets immobiliers sont souvent solides et bien construits.
Quand ils ont besoin d’aide ils n’hésitent pas à passer par un courtier !
« Parce qu’ il connaît les critères, maîtrise le montage du dossier et se positionne en apporteur d’affaires pour les banques. De quoi accélérer les choses, sachant que tout le monde, du prêteur à l’emprunteur en passant par le courtier, a intérêt à ce que le crédit soit accordé aux meilleures conditions. »
Les meilleurs taux de crédit
Négociés par votre agence de PamiersTaux nominaux issus des barèmes préférentiels et des négociations abouties, selon le profil et le dossier.Dossiers signés et historique
Votre expert en crédit immobilier
Courtier inscrit à l'ORIAS n° 17006613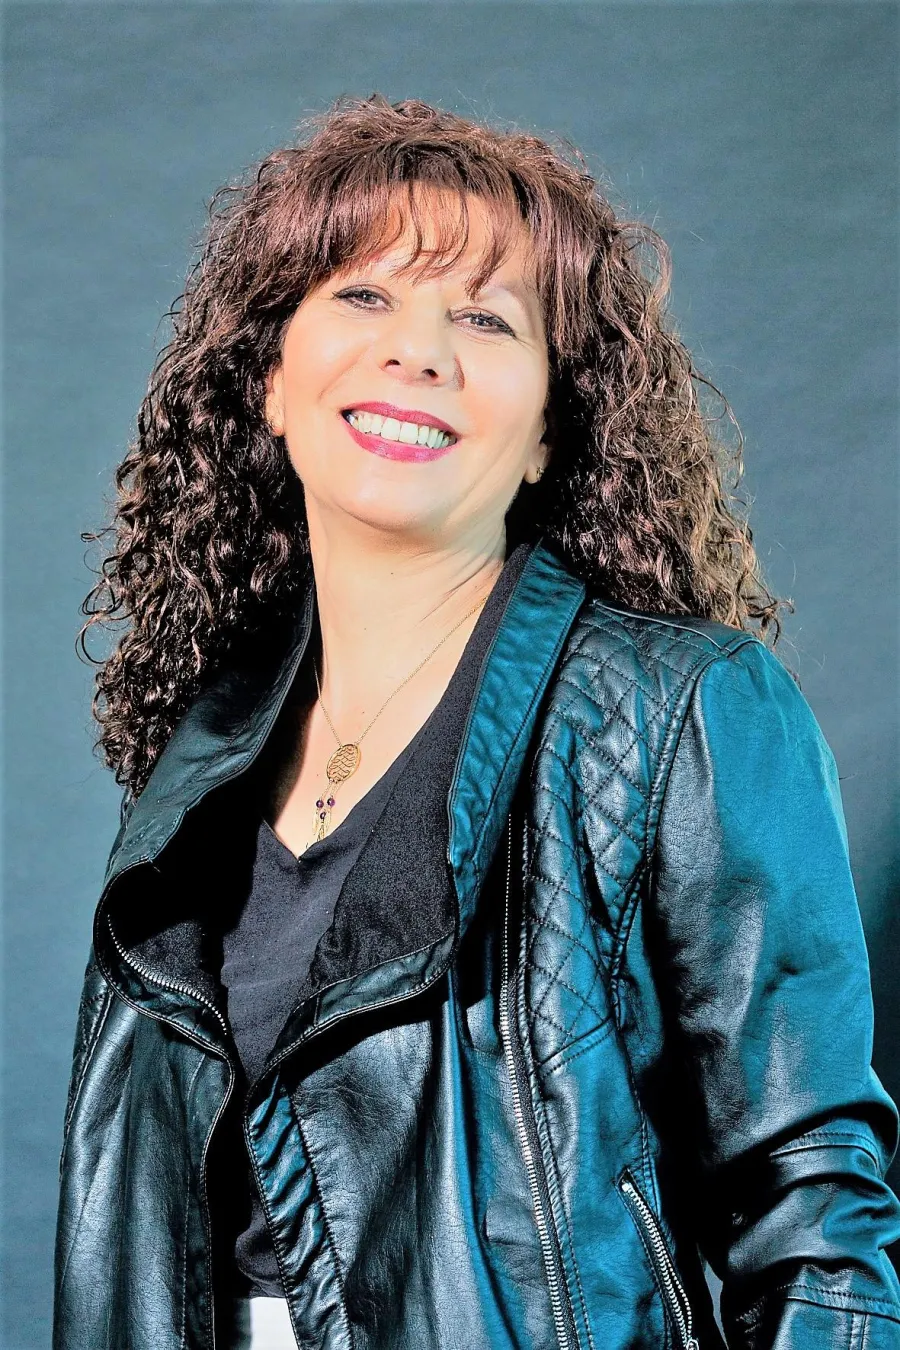
VICTORIA MURIEL
Expert crédit Immofinances.net à Pamiers
- Fixe
- 05 61 690 077
- Portable
- 06 38 687 077
- Site
- pamiers.immofinances.net
- Secteur
- PAMIERS
- N° ORIAS
- 17006613
Associations professionnelles : ANACOFI et ANACOFI. Courtier en assurance (COA) : 17006613. N° ORIAS rachat de crédits : 17006613 ; mandants : CIB FINANCES (13001585), FIVENS (07004179).
 Calcul des mensualités
 Capacité d'emprunt
 Frais de notaire
 Simulateur de prêt
 Simulation PTZ
